
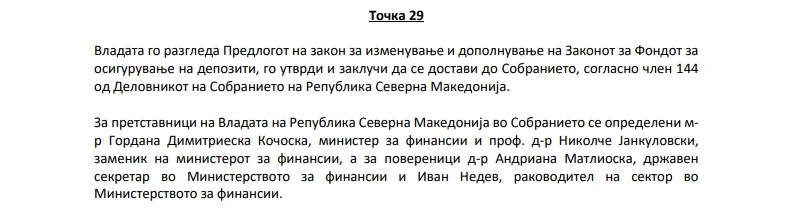
Македонската влада на 13 октомври го утврдила предлогот со кој се уредува кога парите наменети за обесштетување на штедачите може да се користат и во постапка за решавање банка. Седумнаесет дена подоцна, на 30 октомври, Народната банка на Србија ѝ ја одзела дозволата за работа на „АЛТА банка“ АД Белград.
Дали при подготовката на измените биле земени предвид состојбите во белградската или во битолската банка? Дали се разгледува користење средства од фондовите во постапка за „АЛТА банка“ АД Битола? Четврти ден Министерството за финансии не одговара на овие прашања на 4news.mk, ниту на прашањето зошто измените се предложени токму во тој период.
Во образложението Владата наведува дека измените се потребни за усогласување со Законот за решавање банки, донесен во 2023 година, кој почна да се применува на 30 јуни годинава. Во предлогот не се споменува ниту една од двете банки.
Што значи „решавање банка“ за штедачите?
Ако една банка повеќе не може да работи, што се случува со парите на граѓаните на нејзините сметки? Една можност е друга банка да преземе дел од нејзиното работење, вклучително и депозитите. Штедачот тогаш би можел да располага со пренесените пари преку банката што го презела депозитот. Тоа е еден пример за „решавање банка“ – постапка преку која клучните банкарски услуги може да продолжат и кога банката што ги обезбедувала повеќе не може самостојно да опстане.
Одлуката за почеток на таква постапка ја носи Народната банка. Според членот 19 од законот, таа мора да утврди дека се исполнети три услови истовремено. Банката не може или веројатно нема да може да продолжи да работи, нема реални изгледи други мерки да го спречат тоа во разумен рок и постои јавен интерес за постапката. Загубите први ги поднесуваат акционерите, а потоа доверителите, според законскиот редослед. Делот од депозитот покриен со осигурувањето е целосно заштитен.
Кога може да се користат парите за обесштетување?
Владата предлага Фондот за осигурување на депозити да управува со два посебни фонда. Првиот, Фондот за заштита на депозити, служи за обесштетување на штедачите кога ќе настапат законските услови за исплата. Вториот, Фондот за решавање банки, е наменет за финансирање на мерките што се преземаат во постапката за решавање.
За штедачите е важен членот 10 од предлогот. Тој изречно предвидува дека и парите од првиот фонд може, по исклучок, да се користат при решавање банка. Условите за тоа се веќе утврдени во членот 79 од Законот за решавање банки. Кога на штедачите им е обезбеден пристап до нивните депозити, Народната банка може да наложи Фондот за заштита на депозити да покрие дел од загубата. Неговиот придонес не смее да биде поголем од загубата што би ја имал ако банката отиде во стечај, а не смее да надмине ниту 50 отсто од законски пропишаното ниво на средствата на Фондот.
За битолската банка, Народната банка на 1 ноември донесе решение за привремена администрација и соопшти дека мерката служи за заштита на банката и на штедачите до промена на сопственоста. За отворање постапка за решавање е потребна посебна одлука. Дали надлежните разгледуваат таква можност и користење средства од фондовите конкретно за „АЛТА банка“ АД Битола, до објавувањето на текстот остана без одговор.